
Người lao động làm cùng lúc 2 công ty: Công ty thứ 2 có phải trả thêm tiền bảo hiểm?
19/09/2026
Một người đồng thời làm việc và ký hợp đồng lao động với 2 công ty là trường hợp khá phổ biến. Tuy nhiên, khi người lao động đã tham gia bảo hiểm tại công ty thứ nhất, nhiều doanh nghiệp và người lao động thường đặt câu hỏi:
Công ty thứ 2 có phải đóng bảo hiểm nữa không? Nếu không đóng thì có phải trả thêm tiền bảo hiểm vào lương cho người lao động không?
Câu trả lời là có, nhưng cần phân biệt rõ khoản nào công ty phải đóng trực tiếp cho cơ quan bảo hiểm và khoản nào phải chi trả thêm cho người lao động.
Theo quy định hiện hành, người lao động đồng thời giao kết nhiều hợp đồng lao động không phải đóng trùng toàn bộ các loại bảo hiểm tại tất cả các doanh nghiệp. Tuy nhiên, doanh nghiệp thứ hai vẫn có những nghĩa vụ riêng cần thực hiện.
1. Người lao động có được ký hợp đồng với 2 công ty cùng lúc không?
Tại khoản 1 Điều 19 Bộ luật Lao động quy định người lao động có thể giao kết nhiều hợp đồng lao động với nhiều người sử dụng lao động, nhưng phải bảo đảm thực hiện đầy đủ các nội dung đã giao kết.
Như vậy, pháp luật không cấm một người đồng thời làm việc cho 2 hoặc nhiều doanh nghiệp.
Tuy nhiên, việc tham gia BHXH, BHYT, BHTN và bảo hiểm tai nạn lao động, bệnh nghề nghiệp không được thực hiện giống nhau tại tất cả các công ty mà được xác định theo quy định riêng đối với từng loại bảo hiểm.
2. Nếu làm 2 công ty, công ty nào đóng BHXH?
Luật BHXH 2024 đã quy định cụ thể trường hợp một người đồng thời thuộc đối tượng tham gia BHXH bắt buộc tại nhiều nơi.
Theo điểm a khoản 5 Điều 2 Luật BHXH số 41/2024/QH15, người lao động làm việc theo hợp đồng lao động thuộc diện tham gia BHXH bắt buộc và đồng thời giao kết hợp đồng lao động với nhiều người sử dụng lao động thì tham gia BHXH bắt buộc theo hợp đồng lao động giao kết đầu tiên.
Ví dụ: Anh A ký HĐLĐ với Công ty A vào ngày 01/01/2026. Sau đó, anh A ký thêm HĐLĐ với Công ty B vào ngày 01/06/2026. Nếu cả hai hợp đồng đều thuộc diện tham gia BHXH bắt buộc thì về nguyên tắc, Công ty A là nơi thực hiện đóng BHXH bắt buộc cho anh A; Công ty B không đóng trùng BHXH bắt buộc.
Quy định này được Luật BHXH 2024 quy định trực tiếp và cũng đã được BHXH Việt Nam hướng dẫn trong năm 2026.
3. Công ty thứ 2 có phải trả thêm tiền vào lương không?
Có. BHXH Việt Nam đã hướng dẫn trường hợp người lao động có từ 2 hợp đồng lao động trở lên và đang đóng BHXH, BHYT, BHTN tại một hợp đồng: đối với các hợp đồng còn lại, ngoài việc đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp, người sử dụng lao động có trách nhiệm chi trả thêm cùng kỳ trả lương cho người lao động một khoản tiền tương đương với mức người sử dụng lao động đóng BHXH, BHYT, BHTN theo quy định.
Cơ sở pháp lý quan trọng là khoản 3 Điều 168 Bộ luật Lao động. Theo đó, đối với người lao động không thuộc đối tượng tham gia BHXH bắt buộc, BHYT, BHTN tại đơn vị, người sử dụng lao động có trách nhiệm chi trả thêm cùng kỳ trả lương một khoản tương đương với mức người sử dụng lao động đóng các loại bảo hiểm này.
Vì vậy, trong trường hợp người lao động đã tham gia các khoản BHXH, BHYT, BHTN theo HĐLĐ khác, doanh nghiệp không nên hiểu rằng: Không đóng bảo hiểm tại công ty thứ 2 thì không phải trả khoản tiền nào thêm cho người lao động. Đây là cách hiểu không đầy đủ.
4. Công ty thứ 2 phải trả thêm bao nhiêu?
Đối với trường hợp thông thường, phần đóng của người sử dụng lao động đối với BHXH, BHYT và BHTN gồm:
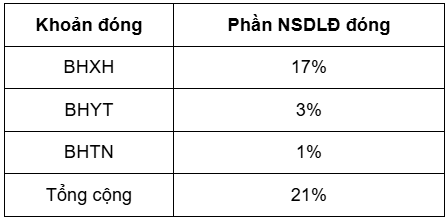
Trong đó, mức 17% BHXH của người sử dụng lao động gồm 3% vào quỹ ốm đau, thai sản và 14% vào quỹ hưu trí, tử tuất theo Luật BHXH 2024.
Vì vậy, trong trường hợp thông thường, khoản Công ty thứ 2 phải chi trả thêm cho người lao động có thể được xác định tương đương 21% tiền lương làm căn cứ đóng đối với BHXH, BHYT và BHTN.
Tuy nhiên, cần lưu ý: 21% là phần tương đương nghĩa vụ đóng của người sử dụng lao động đối với BHXH, BHYT và BHTN; đây không phải là khoản Công ty thứ 2 nộp thêm 21% cho cơ quan BHXH.
Khoản này được chi trả cho người lao động cùng kỳ trả lương theo quy định.
5. Ví dụ: Công ty thứ 2 phải trả thêm bao nhiêu?
Giả sử anh A có:
-
Công ty A: HĐLĐ thứ nhất, mức tiền lương làm căn cứ đóng bảo hiểm là 15 triệu đồng/tháng.
-
Công ty B: HĐLĐ thứ hai, mức tiền lương làm căn cứ đóng là 10 triệu đồng/tháng.
Đặt trường hợp cả hai HĐLĐ đều thuộc diện tham gia bảo hiểm bắt buộc.
Tại Công ty A, việc tham gia BHXH, BHYT, BHTN được thực hiện theo quy định đối với HĐLĐ thứ nhất.
Tại Công ty B, không đóng trùng BHXH, BHYT, BHTN nhưng vẫn phải thực hiện nghĩa vụ BHTNLĐ-BNN theo HĐLĐ thứ hai nếu người lao động thuộc diện tham gia.
Đồng thời, Công ty B phải chi trả thêm khoản tương đương phần đóng của người sử dụng lao động đối với BHXH, BHYT và BHTN.
Nếu áp dụng tỷ lệ thông thường: 10.000.000 đồng × 21% = 2.100.000 đồng/tháng.
Như vậy, Công ty B có thể phải chi trả thêm 2,1 triệu đồng/tháng cho người lao động theo cơ chế trên, ngoài tiền lương theo HĐLĐ và ngoài khoản BHTNLĐ-BNN mà Công ty B phải đóng theo quy định.
Mức thực tế cần được xác định dựa trên đối tượng tham gia, tiền lương làm căn cứ đóng và các trường hợp đặc thù của từng người lao động.
6. Công ty thứ 2 có phải đóng BHTNLĐ-BNN không?
Nếu người lao động thuộc diện tham gia, thì công ty phải đóng. Đây là khoản cần phân biệt với BHXH, BHYT và BHTN.
Khoản 2 Điều 43 Luật An toàn, vệ sinh lao động quy định trường hợp người lao động giao kết hợp đồng lao động với nhiều người sử dụng lao động thuộc đối tượng tham gia BHXH bắt buộc thì người sử dụng lao động phải đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp theo từng hợp đồng lao động. BHXH Việt Nam cũng đã hướng dẫn rõ nguyên tắc này.
Theo quy định hiện hành, mức đóng thông thường vào quỹ BHTNLĐ-BNN là 0,5% tiền lương làm căn cứ đóng BHXH bắt buộc. Một số doanh nghiệp đủ điều kiện có thể được áp dụng mức 0,3% theo quy định.
Do đó, không nên hiểu rằng Công ty thứ 2 hoàn toàn không phải đóng bất kỳ khoản bảo hiểm nào.
Có thể hiểu đơn giản:
-
BHXH + BHYT + BHTN: Không đóng trùng tại Công ty thứ 2 trong trường hợp thuộc diện áp dụng.
-
BHTNLĐ-BNN: Công ty thứ 2 vẫn phải đóng theo HĐLĐ thứ hai nếu người lao động thuộc diện tham gia.
-
Khoản tương đương phần NSDLĐ đóng BHXH + BHYT + BHTN: Công ty thứ 2 chi trả thêm cho người lao động theo quy định.
7. BHTN được đóng ở công ty nào?
Từ ngày 01/01/2026, Luật Việc làm 2025 có hiệu lực và quy định mới về đối tượng, trách nhiệm tham gia bảo hiểm thất nghiệp.
Đối với trường hợp người lao động đồng thời giao kết và thực hiện nhiều HĐLĐ thuộc đối tượng tham gia BHTN, người lao động và người sử dụng lao động của HĐLĐ giao kết đầu tiên có trách nhiệm tham gia BHTN.
Vì vậy, Công ty thứ 2 không đóng trùng BHTN cho người lao động trong trường hợp này.
Tuy nhiên, việc Công ty thứ 2 không đóng BHTN không đồng nghĩa với việc khoản tiền tương ứng với phần đóng của NSDLĐ được bỏ qua. Khoản này được xem xét trong nghĩa vụ chi trả thêm cho người lao động theo quy định về tiền bảo hiểm khi không tham gia tại đơn vị.
8. BHYT được đóng ở đâu?
Đây là nội dung doanh nghiệp cần đặc biệt lưu ý vì quy định đã thay đổi từ ngày 01/07/2025.
Theo Luật sửa đổi, bổ sung một số điều của Luật BHYT, trường hợp người lao động đồng thời có nhiều HĐLĐ thuộc diện tham gia thì việc tham gia BHYT được xác định theo HĐLĐ làm căn cứ tham gia BHXH bắt buộc.
Do đó, doanh nghiệp không nên tiếp tục áp dụng cách hiểu cũ rằng: Có nhiều HĐLĐ thì đóng BHYT tại nơi có mức lương cao nhất. Cách xác định này không còn phù hợp để áp dụng chung theo quy định hiện hành.
9. Tóm tắt trách nhiệm của 2 công ty
Trong trường hợp phổ biến người lao động có 2 HĐLĐ đều thuộc diện tham gia bảo hiểm bắt buộc:
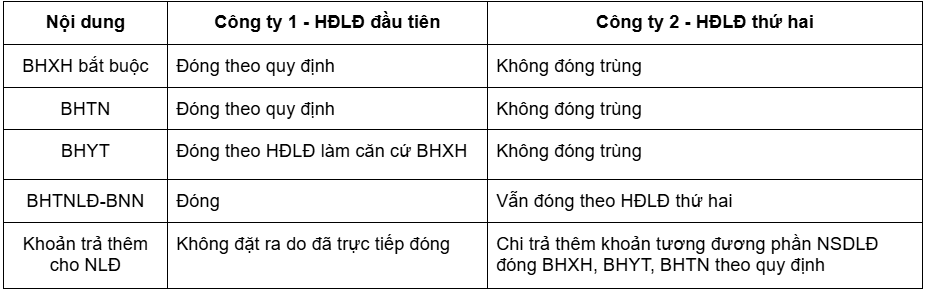
Bảng trên áp dụng cho trường hợp thông thường. Khi xử lý hồ sơ thực tế, doanh nghiệp vẫn cần kiểm tra tình trạng của người lao động và từng HĐLĐ để xác định chính xác nghĩa vụ.
10. Doanh nghiệp cần làm gì khi tiếp nhận người lao động đang làm việc ở công ty khác?
Để hạn chế rủi ro đóng trùng hoặc bỏ sót nghĩa vụ bảo hiểm, doanh nghiệp nên kiểm tra ngay từ khi ký HĐLĐ:
-
Thứ nhất, thời điểm giao kết và hiệu lực của các HĐLĐ.
-
Thứ hai, HĐLĐ nào là HĐLĐ giao kết đầu tiên.
-
Thứ ba, người lao động đang tham gia BHXH, BHYT và BHTN tại đơn vị nào.
-
Thứ tư, xác định nghĩa vụ BHTNLĐ-BNN của doanh nghiệp đối với HĐLĐ của mình.
-
Thứ năm, xác định khoản tiền phải chi trả thêm cho người lao động đối với các khoản bảo hiểm mà doanh nghiệp không trực tiếp đóng tại đơn vị.
-
Thứ sáu, thể hiện rõ các khoản này trong hồ sơ tiền lương và bảng lương để thuận tiện cho việc kiểm tra, đối chiếu sau này.
Kết luận
Người lao động làm việc đồng thời tại 2 công ty không có nghĩa cả hai công ty đều phải đóng trùng toàn bộ BHXH, BHYT và BHTN.
Theo quy định đang áp dụng năm 2026, nếu người lao động thuộc trường hợp tham gia BHXH theo HĐLĐ giao kết đầu tiên thì Công ty thứ 2 không đóng trùng BHXH. BHTN cũng được xác định theo HĐLĐ giao kết đầu tiên trong trường hợp người lao động đồng thời thực hiện nhiều HĐLĐ thuộc diện tham gia. BHYT được xác định theo HĐLĐ làm căn cứ tham gia BHXH bắt buộc.
Tuy nhiên, Công ty thứ 2 vẫn phải thực hiện nghĩa vụ BHTNLĐ-BNN theo HĐLĐ thứ hai nếu người lao động thuộc diện tham gia. Đồng thời, Công ty thứ 2 phải chi trả thêm cho người lao động khoản tương đương phần đóng của người sử dụng lao động đối với BHXH, BHYT và BHTN theo quy định.
Đối với trường hợp thông thường, khoản chi trả thêm này có thể tương đương 21% tiền lương làm căn cứ, gồm 17% BHXH, 3% BHYT và 1% BHTN.
Điểm quan trọng là 21% này không phải khoản Công ty thứ 2 nộp thêm cho cơ quan BHXH, mà là khoản tiền được chi trả thêm cho người lao động theo quy định.
Nếu doanh nghiệp đang có người lao động làm việc đồng thời tại nhiều nơi, việc xác định đúng nơi đóng bảo hiểm và khoản tiền phải trả thêm ngay từ đầu sẽ giúp hạn chế rủi ro đóng trùng, thiếu nghĩa vụ hoặc phát sinh tranh chấp về tiền lương sau này.
Thông tin liên hệ
CÔNG TY TNHH KẾ TOÁN VÀ TƯ VẤN KH (KIẾN HƯNG)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0978 619 629
Website: www.ketoankh.com
Email: admin@ketoankh.com
Zalo OA: https://zalo.me/2762638483354012481