
Cẩm nang Cập nhật Tiền lương, BHXH & Phúc lợi dành cho Chuyên viên và Người lao động
15/09/2026
Tiền lương, bảo hiểm xã hội, bảo hiểm thất nghiệp và thuế thu nhập cá nhân là những nội dung người lao động cần quan tâm trong suốt quá trình làm việc. Tuy nhiên, các khoản khấu trừ trên bảng lương cũng như quyền lợi khi nghỉ ốm đau, thai sản, thất nghiệp hay nghỉ hưu không phải lúc nào cũng dễ tính toán.
Đặc biệt, từ năm 2026, nhiều quy định mới về thuế TNCN, BHXH và BHTN được áp dụng, khiến việc xác định lương thực nhận và quyền lợi bảo hiểm cần được thực hiện chính xác hơn.
Bài viết dưới đây tổng hợp những công thức cơ bản giúp nhân sự, kế toán tiền lương và người lao động dễ dàng tra cứu và kiểm tra.
1. LƯƠNG NET ĐƯỢC TÍNH NHƯ THẾ NÀO?
Lương NET là số tiền thực tế người lao động nhận được sau khi đã trừ các khoản bảo hiểm và thuế TNCN thuộc trách nhiệm của người lao động.
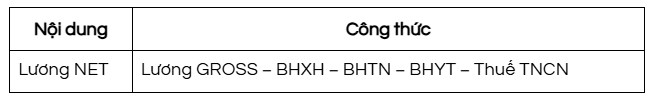
Trong đó:
-
Lương GROSS: tổng tiền lương, tiền công và các khoản có tính chất tiền lương trước khi khấu trừ.
-
BHXH, BHTN, BHYT: các khoản bảo hiểm người lao động phải đóng theo quy định.
-
Thuế TNCN: được xác định trên cơ sở thu nhập tính thuế và biểu thuế tương ứng.
Lưu ý: Không nên mặc định mọi khoản phụ cấp, trợ cấp hoặc phúc lợi đều được tính giống nhau khi xác định thuế TNCN và tiền lương đóng bảo hiểm. Cần phân loại từng khoản theo quy định pháp luật.
2. THUẾ TNCN TỪ TIỀN LƯƠNG, TIỀN CÔNG
Từ kỳ tính thuế năm 2026, người lao động cần đặc biệt lưu ý biểu thuế TNCN mới.
Thu nhập tính thuế
Đối với thu nhập từ tiền lương, tiền công:
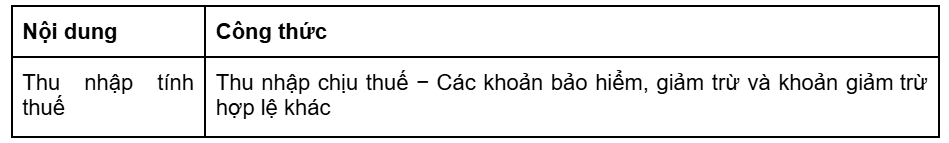
Thuế TNCN đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công được tính theo biểu thuế lũy tiến từng phần
Biểu thuế TNCN lũy tiến từng phần năm 2026
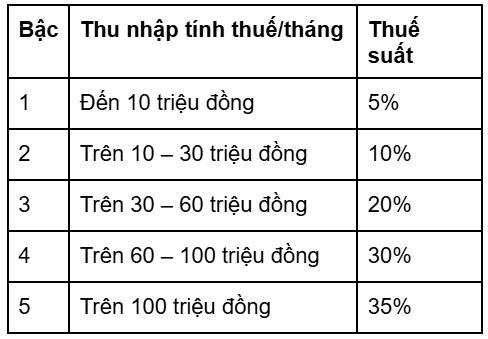
Biểu thuế này được quy định tại Luật Thuế TNCN số 109/2025/QH15 và áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú từ kỳ tính thuế năm 2026.
Thu nhập chịu thuế và thu nhập tính thuế có giống nhau?
Không. Đây là hai khái niệm thường bị nhầm lẫn khi tính lương.
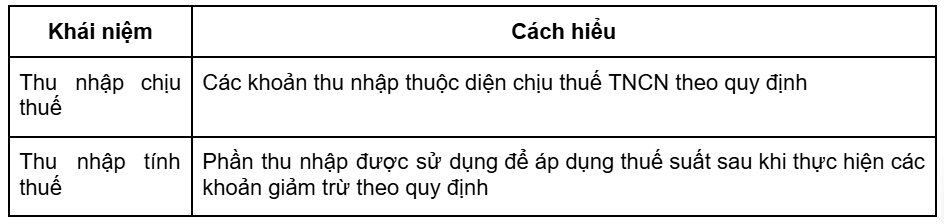
Vì vậy, thu nhập chịu thuế không đồng nghĩa với số tiền cuối cùng được đem nhân với thuế suất.
3. NGƯỜI LAO ĐỘNG ĐÓNG BAO NHIÊU % BHXH, BHYT, BHTN?
Theo Luật BHXH 2024, người lao động thuộc diện đóng BHXH bắt buộc đóng 8% tiền lương làm căn cứ đóng BHXH vào quỹ hưu trí và tử tuất.
Các tỷ lệ cơ bản người lao động thường gặp:
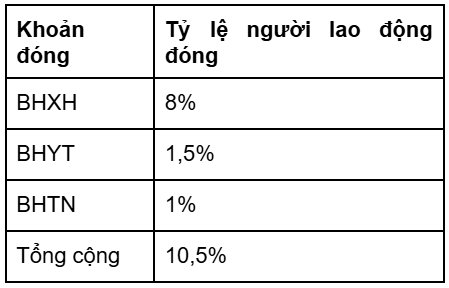
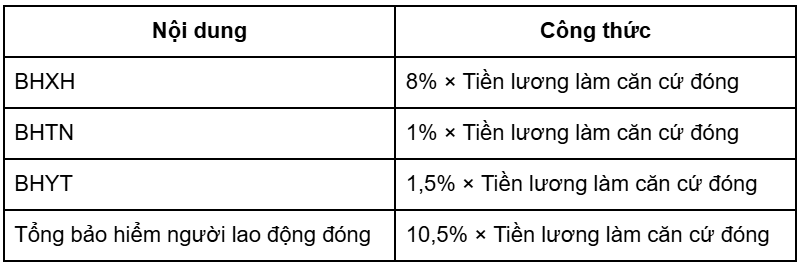
Điểm cần lưu ý: Không phải lúc nào tiền lương GROSS cũng chính là tiền lương làm căn cứ đóng bảo hiểm. Doanh nghiệp cần xác định đúng tiền lương và các khoản phụ cấp, bổ sung khác thuộc căn cứ đóng theo quy định.
4. TIỀN LƯƠNG LÀM CĂN CỨ ĐÓNG BHXH NĂM 2026
Luật BHXH 2024 quy định tiền lương làm căn cứ đóng BHXH bắt buộc có giới hạn tối thiểu và tối đa; trong đó mức tối đa bằng 20 lần mức tham chiếu tại thời điểm đóng.
Đối với người lao động làm việc trong doanh nghiệp, mức tiền lương làm căn cứ đóng còn cần đối chiếu với mức lương tối thiểu vùng hiện hành.
Từ ngày 01/01/2026, mức lương tối thiểu vùng được xác định như sau:
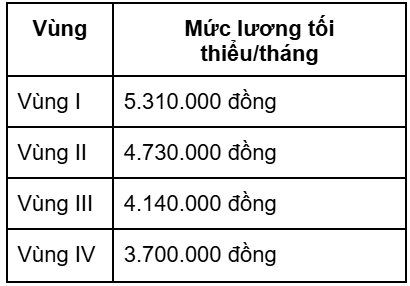
Do đó, khi kiểm tra bảng lương, HR và kế toán cần tránh tình trạng lương trên hợp đồng, lương thực tế và tiền lương đóng BHXH không được xác định thống nhất hoặc không đúng căn cứ pháp luật.
5. TRỢ CẤP THẤT NGHIỆP ĐƯỢC TÍNH NHƯ THẾ NÀO?
Khi người lao động đủ điều kiện hưởng trợ cấp thất nghiệp, mức hưởng hàng tháng được xác định theo công thức:
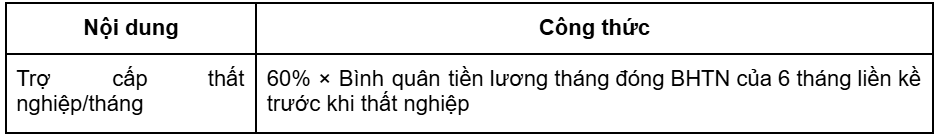
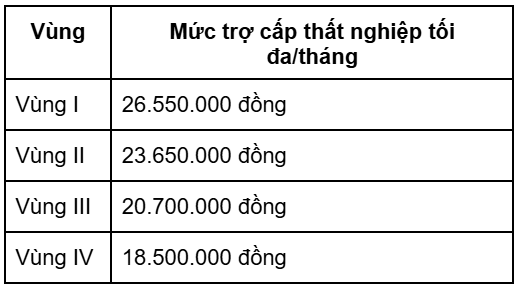
Tuy nhiên, mức hưởng không được vượt quá 5 lần mức lương tối thiểu vùng tại tháng cuối cùng đóng BHTN. Đây là quy định được áp dụng theo Luật Việc làm 2025 từ năm 2026.
Với mức lương tối thiểu vùng năm 2026, mức trần trợ cấp thất nghiệp tương ứng là:
6. CHẾ ĐỘ ỐM ĐAU: NGƯỜI LAO ĐỘNG ĐƯỢC HƯỞNG BAO NHIÊU?
Theo Luật BHXH 2024, đối với trường hợp thông thường thuộc diện quy định, mức hưởng trợ cấp ốm đau bằng 75% tiền lương làm căn cứ đóng BHXH.
Công thức:
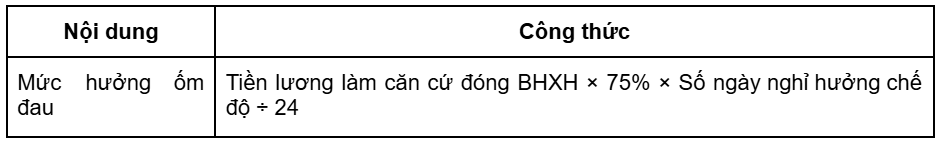
Đối với một số trường hợp nghỉ ốm dài ngày sau khi đã hết thời gian hưởng thông thường, tỷ lệ hưởng có thể khác tùy theo thời gian đã đóng BHXH. Vì vậy, không nên áp dụng máy móc mức 75% cho mọi trường hợp.
7. CHẾ ĐỘ THAI SẢN ĐƯỢC TÍNH NHƯ THẾ NÀO?
Đối với trợ cấp thai sản hàng tháng, mức hưởng được xác định bằng 100% mức bình quân tiền lương làm căn cứ đóng BHXH bắt buộc của 6 tháng gần nhất trước khi nghỉ hưởng chế độ.
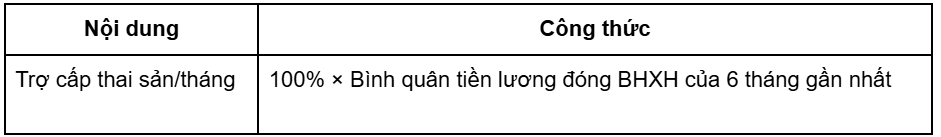
Nếu người lao động đóng BHXH chưa đủ 6 tháng, pháp luật có quy định cách xác định mức bình quân dựa trên số tháng đã đóng trong từng trường hợp.
Ngoài khoản trợ cấp thai sản, người lao động còn có thể được hưởng trợ cấp một lần khi sinh con hoặc nhận con nuôi nếu đáp ứng điều kiện theo quy định.
8. LƯƠNG HƯU
Đây là một điểm cần chỉnh khi sử dụng các bảng công thức tổng hợp. Mức lương hưu hàng tháng không phải lúc nào cũng bằng 75% tiền lương đóng BHXH.
Tỷ lệ hưởng lương hưu được xác định dựa trên thời gian đóng BHXH, giới tính và các điều kiện theo quy định của Luật BHXH, với tỷ lệ tối đa là 75%.
Do đó, khi xây dựng tài liệu hướng dẫn cho người lao động, nên trình bày theo hướng:
Mức lương hưu = Mức bình quân tiền lương làm căn cứ đóng BHXH × Tỷ lệ hưởng lương hưu
Trong đó, tỷ lệ hưởng cần xác định theo số năm đóng BHXH và quy định tương ứng, thay vì mặc định 75%.
9. CHẾ ĐỘ TỬ TUẤT
Khi người đang tham gia hoặc đang hưởng chế độ BHXH qua đời, thân nhân có thể được xem xét hưởng các chế độ tử tuất theo điều kiện luật định.
Một số khoản trợ cấp được xác định theo mức tham chiếu.
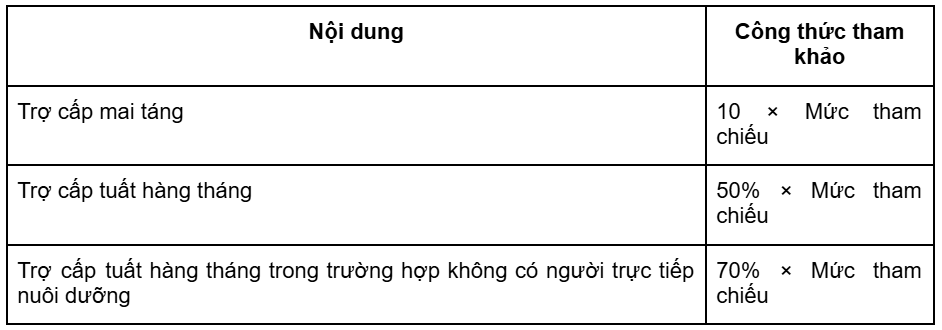
Việc có được hưởng hay không, số thân nhân được hưởng và thời gian hưởng cần được đối chiếu với điều kiện cụ thể của từng trường hợp.
KẾT LUẬN
Tiền lương – BHXH – BHTN – BHYT – Thuế TNCN có mối liên hệ trực tiếp với thu nhập thực nhận và quyền lợi lâu dài của người lao động. Chỉ một sai sót trong việc xác định tiền lương làm căn cứ đóng bảo hiểm hoặc thu nhập tính thuế cũng có thể dẫn đến chênh lệch về lương NET, nghĩa vụ thuế và quyền lợi bảo hiểm.
Đặc biệt trong năm 2026, khi chính sách thuế TNCN và một số quy định về BHXH, BHTN đã có những thay đổi đáng chú ý, doanh nghiệp và người lao động nên chủ động rà soát lại cách tính lương, bảo hiểm và thuế để hạn chế sai sót.
Lưu ý: Nội dung trên mang tính chất tổng hợp và hướng dẫn tra cứu. Khi tính lương, thuế và chế độ BHXH cho từng trường hợp cụ thể, cần đối chiếu với hồ sơ thực tế và các quy định pháp luật đang có hiệu lực tại thời điểm phát sinh.
Thông tin liên hệ
CÔNG TY TNHH KẾ TOÁN VÀ TƯ VẤN KH (KIẾN HƯNG)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0978 619 629
Website: www.ketoankh.com
Email: admin@ketoankh.com
Zalo OA: https://zalo.me/2762638483354012481