
Cẩm nang tính thuế nhà thầu đối với hợp đồng nhập khẩu thiết bị, máy móc mới nhất
07/10/2026
Khi doanh nghiệp Việt Nam nhập khẩu máy móc, thiết bị từ nhà cung cấp nước ngoài, việc xác định thuế nhà thầu cần xem xét đồng thời điều kiện giao hàng, giá trị hàng hóa và các dịch vụ đi kèm tại Việt Nam.
Bài viết dưới đây tổng hợp những điểm doanh nghiệp cần lưu ý khi xác định thuế GTGT, thuế TNDN nhà thầu và xử lý hợp đồng máy móc, thiết bị có kèm dịch vụ.
I. CĂN CỨ PHÁP LÝ
Các quy định cần lưu ý khi xác định nghĩa vụ thuế đối với hợp đồng mua máy móc, thiết bị từ nhà cung cấp nước ngoài trong năm 2026 gồm:
-
Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024, có hiệu lực từ ngày 01/07/2025, cùng các văn bản sửa đổi, bổ sung có liên quan.
-
Nghị định số 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ, quy định chi tiết thi hành một số điều của Luật Thuế GTGT.
-
Thông tư số 69/2025/TT-BTC ngày 01/07/2025 của Bộ Tài chính, quy định chi tiết một số điều của Luật Thuế GTGT và hướng dẫn thực hiện Nghị định số 181/2025/NĐ-CP. Điều 9 của Thông tư quy định về thuế GTGT đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam.
-
Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ, quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế TNDN. Khoản 3 Điều 12 quy định tỷ lệ thuế TNDN tính trên doanh thu đối với doanh nghiệp nước ngoài thuộc diện áp dụng.
-
Thông tư số 20/2026/TT-BTC ngày 12/03/2026 của Bộ Tài chính, hướng dẫn Luật Thuế TNDN và Nghị định số 320/2025/NĐ-CP, trong đó Điều 7 quy định về thuế TNDN đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam.
Lưu ý về Thông tư 103/2014/TT-BTC: Thông tư này hiện hết hiệu lực từ ngày 01/07/2025 bởi Thông tư 69/2025/TT-BTC. Vì vậy, đối với các giao dịch phát sinh trong sau 1/7/ 2026, doanh nghiệp không nên sử dụng Thông tư 103/2014/TT-BTC làm căn cứ duy nhất mà cần đối chiếu với hệ thống quy định mới về thuế GTGT và thuế TNDN.
II. KHI NÀO HỢP ĐỒNG NHẬP KHẨU MÁY MÓC, THIẾT BỊ CÓ THỂ PHÁT SINH THUẾ NHÀ THẦU?
Không phải mọi hợp đồng mua máy móc, thiết bị từ nhà cung cấp nước ngoài đều phát sinh thuế nhà thầu.
Khi xem xét nghĩa vụ thuế, doanh nghiệp cần kiểm tra đồng thời bản chất giao dịch, điều kiện giao hàng, địa điểm giao nhận, trách nhiệm vận chuyển, thời điểm chuyển giao rủi ro và quyền sở hữu, cùng các dịch vụ do nhà cung cấp nước ngoài thực hiện tại Việt Nam.
1. Chỉ mua máy móc, thiết bị và giao hàng tại cửa khẩu nước ngoài
Trường hợp nhà cung cấp nước ngoài chỉ cung cấp hàng hóa, không kèm dịch vụ thực hiện tại Việt Nam, hàng được giao tại cửa khẩu nước ngoài và người mua Việt Nam chịu trách nhiệm nhận hàng, vận chuyển hàng về Việt Nam thì cần đối chiếu quy định tại Điều 9 Thông tư 69/2025/TT-BTC.
Đối với trường hợp thuộc điều kiện không chịu thuế GTGT nhà thầu theo quy định, doanh nghiệp thực hiện nghĩa vụ thuế đối với hàng hóa tại khâu nhập khẩu, bao gồm thuế nhập khẩu và thuế GTGT hàng nhập khẩu theo quy định pháp luật về thuế xuất khẩu, thuế nhập khẩu và thuế GTGT.
Do đó, không nên mặc nhiên coi mọi khoản thanh toán cho nhà cung cấp nước ngoài đều là doanh thu chịu thuế nhà thầu.
2. Nhà cung cấp nước ngoài giao hàng tại Việt Nam
Trường hợp nhà cung cấp nước ngoài thực hiện giao hàng tại Việt Nam, doanh nghiệp cần tiếp tục đối chiếu điều kiện áp dụng thuế GTGT và thuế TNDN đối với nhà thầu nước ngoài theo từng cấu phần của hợp đồng.
Đặc biệt, cần kiểm tra điều kiện giao hàng theo Incoterms, địa điểm giao hàng và trách nhiệm của bên bán, bên mua trong quá trình vận chuyển, thông quan và giao nhận.
Không nên chỉ căn cứ vào tên điều kiện Incoterms để kết luận có hoặc không có thuế nhà thầu; cần xem xét toàn bộ nội dung thực tế của giao dịch.
3. Máy móc, thiết bị kèm dịch vụ thực hiện tại Việt Nam
Đây là trường hợp doanh nghiệp cần đặc biệt lưu ý.
Các dịch vụ có thể bao gồm:
-
Lắp đặt;
-
Chạy thử, nghiệm thu;
-
Bảo hành;
-
Bảo dưỡng;
-
Sửa chữa, thay thế;
-
Đào tạo, hướng dẫn vận hành;
-
Chuyển giao công nghệ;
-
Các dịch vụ khác được thực hiện tại Việt Nam.
Khi hàng hóa đi kèm dịch vụ thực hiện tại Việt Nam, doanh nghiệp cần xác định riêng phần hàng hóa và phần dịch vụ để xem xét nghĩa vụ thuế theo từng hoạt động.
Đối với hợp đồng có nhiều nội dung, việc tách riêng giá trị hàng hóa và từng loại dịch vụ ngay từ hợp đồng, phụ lục, báo giá và chứng từ liên quan có ý nghĩa quan trọng trong việc xác định đúng doanh thu và tỷ lệ thuế áp dụng.
III. THUẾ NHÀ THẦU ĐỐI VỚI HỢP ĐỒNG MÁY MÓC, THIẾT BỊ GỒM NHỮNG KHOẢN NÀO?
Đối với nhà thầu nước ngoài thuộc trường hợp áp dụng phương pháp tính trực tiếp trên doanh thu, doanh nghiệp Việt Nam cần xem xét đồng thời hai sắc thuế:
1. Thuế GTGT
Thuế GTGT được xác định theo công thức:
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × Tỷ lệ % tính thuế GTGT
Tỷ lệ áp dụng phụ thuộc vào bản chất hoạt động cung cấp hàng hóa, dịch vụ và các trường hợp cụ thể theo quy định hiện hành.
Đối với hợp đồng có nhiều hoạt động, doanh nghiệp cần xác định doanh thu của từng hoạt động để áp dụng tỷ lệ tương ứng. Trường hợp không tách riêng được các hoạt động, cần đối chiếu quy định để xác định tỷ lệ áp dụng cho toàn bộ doanh thu thuộc phạm vi tính thuế.
2. Thuế TNDN
Thuế TNDN được xác định theo công thức:
Thuế TNDN phải nộp = Doanh thu tính thuế TNDN × Tỷ lệ % thuế TNDN
Tỷ lệ áp dụng được quy định tại khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP và hướng dẫn có liên quan.
Lưu ý: Thuế GTGT và thuế TNDN là hai khoản thuế được xác định theo quy định và tỷ lệ riêng. Doanh nghiệp không nên lấy một tỷ lệ duy nhất để tính “tổng FCT” cho toàn bộ hợp đồng khi hợp đồng có nhiều loại hàng hóa, dịch vụ.
IV. TỶ LỆ THUẾ CẦN LƯU Ý KHI MUA MÁY MÓC, THIẾT BỊ
1. Tỷ lệ % tính thuế GTGT trên doanh thu
Đối với trường hợp áp dụng phương pháp tính trực tiếp trên doanh thu, doanh nghiệp cần phân loại đúng hoạt động để xác định tỷ lệ:
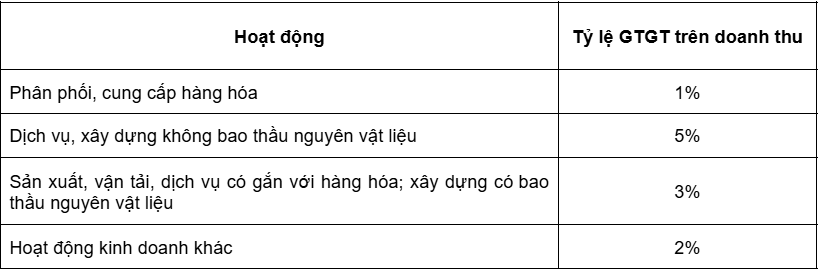
Lưu ý: Các tỷ lệ trên là tỷ lệ % tính thuế GTGT trên doanh thu, không phải các mức thuế suất GTGT 5%, 8%, 10% theo phương pháp khấu trừ.
Đối với dịch vụ đi kèm bán hàng hóa như đào tạo, bảo dưỡng, chuyển giao công nghệ kèm theo bán sản phẩm, hoặc dịch vụ sửa chữa, bảo dưỡng máy móc, thiết bị, cần đối chiếu bản chất giao dịch để xác định nhóm hoạt động tương ứng; trường hợp thuộc nhóm dịch vụ có gắn với hàng hóa, tỷ lệ có thể là 3%.
Đối với lắp đặt máy móc, thiết bị công nghiệp không bao thầu nguyên vật liệu, tỷ lệ GTGT được xác định theo nhóm dịch vụ, xây dựng không bao thầu nguyên vật liệu, là 5%.
2. Tỷ lệ thuế TNDN
Theo khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP, một số tỷ lệ đáng lưu ý gồm:
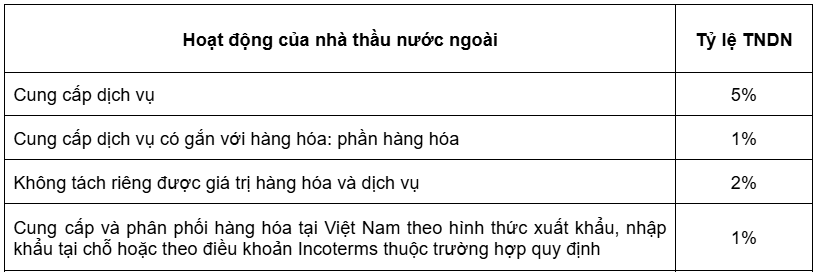
Đây là các tỷ lệ thuế TNDN, không phải tỷ lệ FCT tổng cộng.
Doanh nghiệp cần xác định riêng thuế GTGT và thuế TNDN trước khi xác định tổng nghĩa vụ thuế nhà thầu.
V. HỢP ĐỒNG MÁY MÓC KÈM DỊCH VỤ: CÓ CẦN TÁCH GIÁ TRỊ HAY KHÔNG?
Đây là một trong những nội dung doanh nghiệp nên lưu ý ngay từ giai đoạn đàm phán và ký hợp đồng.
1. Trường hợp tách riêng được giá trị hàng hóa và dịch vụ
Ví dụ hợp đồng quy định:
-
Máy móc, thiết bị: 10 tỷ đồng;
-
Lắp đặt và chạy thử: 500 triệu đồng;
-
Đào tạo vận hành: 200 triệu đồng.
Khi hợp đồng và hồ sơ liên quan thể hiện rõ giá trị của từng cấu phần, doanh nghiệp có cơ sở để xác định từng phần doanh thu và áp dụng tỷ lệ thuế tương ứng với từng hoạt động theo quy định.
2. Trường hợp không tách riêng được giá trị hàng hóa và dịch vụ
Nếu hợp đồng chỉ ghi một giá trị trọn gói cho toàn bộ máy móc và dịch vụ đi kèm, doanh nghiệp cần xem xét quy định về trường hợp không tách riêng được giá trị hàng hóa và dịch vụ.
Đối với thuế TNDN, khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP quy định trường hợp không tách riêng được giá trị hàng hóa và dịch vụ thì áp dụng tỷ lệ 2% trên doanh thu tính thuế.
Đối với thuế GTGT, doanh nghiệp cần đối chiếu Điều 9 Thông tư 69/2025/TT-BTC để xác định cách tính đối với hợp đồng không tách riêng giá trị hàng hóa và dịch vụ đi kèm.
Vì vậy, việc tách riêng giá trị hàng hóa, dịch vụ ngay từ khi ký hợp đồng có thể ảnh hưởng trực tiếp đến nghĩa vụ thuế của doanh nghiệp.
3. Đặc biệt lưu ý điều khoản NET và GROSS
Ngoài việc tách riêng giá trị hàng hóa và dịch vụ, doanh nghiệp cần kiểm tra hợp đồng quy định giá thanh toán cho nhà cung cấp nước ngoài là giá NET hay giá GROSS, tức giá đã bao gồm hay chưa bao gồm các khoản thuế mà bên Việt Nam có trách nhiệm khấu trừ, kê khai và nộp thay.
Điều khoản này ảnh hưởng đến việc xác định doanh thu tính thuế và số thuế thực tế doanh nghiệp phải nộp.
Do đó, khi đàm phán hợp đồng, kế toán cần phối hợp với bộ phận mua hàng, pháp chế và các bộ phận liên quan để xác định rõ:
- Giá hợp đồng đã bao gồm thuế hay chưa;
- Bên nào chịu nghĩa vụ thuế nhà thầu;
- Khoản thuế được khấu trừ từ tiền thanh toán hay doanh nghiệp phải thanh toán thêm;
- Giá trị hàng hóa và từng loại dịch vụ có được tách riêng hay không.
VI. KHUYẾN NGHỊ DOANH NGHIỆP RÀ SOÁT
Để chủ động phòng ngừa rủi ro và chuẩn bị hồ sơ khi cơ quan chức năng thanh tra, kiểm tra, Công ty kính đề nghị Quý Khách hàng rà soát các nội dung sau:
-
Kiểm tra hợp đồng mua máy móc, thiết bị và xác định nhà cung cấp nước ngoài có thực hiện dịch vụ tại Việt Nam hay không.
-
Rà soát điều kiện Incoterms, địa điểm giao hàng, trách nhiệm vận chuyển, thông quan và phân chia rủi ro giữa bên mua và bên bán.
-
Xác định hợp đồng có phát sinh các dịch vụ như lắp đặt, chạy thử, bảo hành, bảo dưỡng, sửa chữa, đào tạo hoặc hướng dẫn vận hành tại Việt Nam hay không.
-
Kiểm tra việc tách riêng giá trị hàng hóa và từng loại dịch vụ trên hợp đồng, phụ lục hợp đồng, báo giá và chứng từ liên quan.
-
Kiểm tra điều khoản NET/GROSS, xác định giá hợp đồng đã bao gồm thuế hay chưa và bên nào chịu nghĩa vụ thuế nhà thầu.
-
Xác định riêng thuế GTGT và thuế TNDN nhà thầu, không sử dụng một tỷ lệ chung để tính toàn bộ nghĩa vụ FCT.
-
Đối chiếu tỷ lệ thuế GTGT theo Điều 9 và các quy định liên quan của Thông tư 69/2025/TT-BTC.
-
Đối chiếu tỷ lệ thuế TNDN theo khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP và hướng dẫn tại Thông tư 20/2026/TT-BTC.
-
Rà soát chứng từ nhập khẩu và thuế GTGT đã nộp tại khâu nhập khẩu để phân biệt với thuế GTGT nhà thầu đối với phần dịch vụ.
-
Lưu đầy đủ hợp đồng, phụ lục, invoice, packing list, chứng từ vận chuyển, tờ khai hải quan, chứng từ thanh toán, biên bản nghiệm thu lắp đặt/chạy thử và hồ sơ chứng minh các dịch vụ phát sinh.
Đặc biệt lưu ý năm 2026: Khi xử lý hợp đồng nhập khẩu máy móc, thiết bị phát sinh trong năm 2026, doanh nghiệp cần cập nhật hệ thống quy định mới về thuế GTGT và thuế TNDN, đặc biệt là Thông tư 69/2025/TT-BTC, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC. Không nên áp dụng máy móc cách tính theo các tài liệu FCT cũ chỉ dựa trên Thông tư 103/2014/TT-BTC, bởi Thông tư này hiện đã hết hiệu lực một phần.
Trường hợp doanh nghiệp có hợp đồng mua máy móc, thiết bị kèm lắp đặt, chạy thử, đào tạo, bảo hành hoặc các dịch vụ khác tại Việt Nam, nên rà soát nghĩa vụ thuế ngay từ giai đoạn đàm phán và ký hợp đồng. Việc xác định đúng bản chất giao dịch, điều kiện giao hàng, giá trị từng cấu phần và điều khoản NET/GROSS ngay từ đầu sẽ giúp doanh nghiệp hạn chế rủi ro phát sinh thêm chi phí thuế hoặc phải điều chỉnh hồ sơ sau khi thanh toán cho nhà cung cấp nước ngoài.
Thông tin liên hệ
CÔNG TY TNHH KẾ TOÁN VÀ TƯ VẤN KH (KIẾN HƯNG)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0978 619 629
Website: www.ketoankh.com
Email: admin@ketoankh.com
Zalo OA: https://zalo.me/2762638483354012481